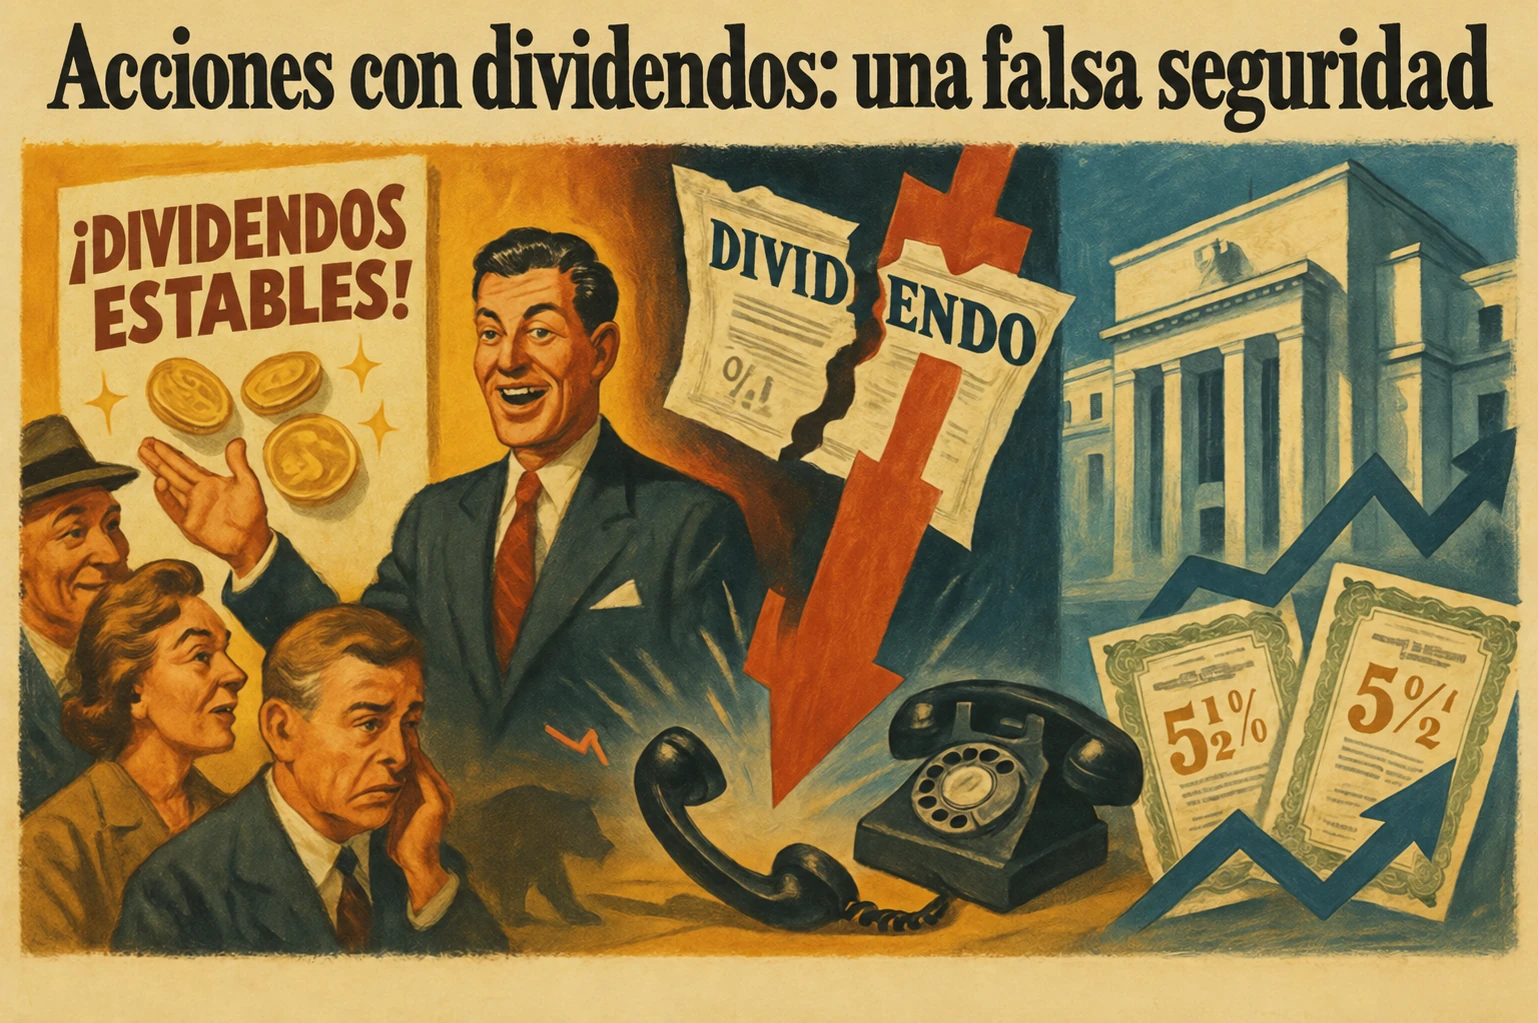
Empresas estables, flujos de caja previsibles y dinero que “entra” con independencia del ánimo del mercado. Para muchos inversores, las acciones con dividendos parecen una elección racional en un mundo incierto. Sin embargo, esta imagen esconde malentendidos matemáticos y psicológicos capaces de hacer que una cartera sea mucho más vulnerable de lo que aparenta. Tras casi dieciséis años de subidas bursátiles prácticamente ininterrumpidas, toda una generación de inversores nunca ha vivido una caída prolongada de verdad. Los tipos de interés han vuelto, la liquidez se reduce y la seguridad prometida por los dividendos puede resultar una ilusión. Los grandes ganadores a largo plazo suelen construirse mediante la reinversión, no mediante el reparto de beneficios.
Los dividendos no crean valor
Los dividendos suelen presentarse como “dinero gratis” o como prueba de la fortaleza de una empresa. En realidad, un dividendo solo redistribuye los activos de la propia compañía. Si una empresa vale 100 y reparte 5, su caja disminuye en 5 y la cotización normalmente se ajusta a la baja por el mismo importe.
Después del dividendo no posees más que antes; el dinero simplemente ha pasado del balance de la empresa al tuyo. Por eso resulta engañoso considerar el pago como una fuente de valor. Lo importante es la rentabilidad total: variación del precio más dividendos, menos el riesgo asumido para obtenerla.
El reparto también retira capital que podría financiar el crecimiento. Warren Buffett ha defendido durante décadas que la empresa ideal puede retener sus beneficios y reinvertirlos con una alta rentabilidad durante muchos años. Al accionista no debería importarle si el valor llega mediante la subida de la cotización o un dividendo, sino si la empresa sigue creando valor.
«La empresa ideal es aquella que puede retener todos sus beneficios e invertirlos con una alta rentabilidad durante mucho tiempo».
Amazon construyó su dominio sin pagar dividendos y reinvirtió en expansión. Alphabet siguió un camino parecido con YouTube, Android, Google Cloud y la inteligencia artificial. Berkshire Hathaway lleva décadas evitando dividendos para permitir que el capital se componga internamente. En cada caso fue la reinversión, no el reparto, la que realizó el trabajo.
Una empresa que paga de forma estable un 4–5 % puede caer esa misma cantidad en un solo día tras una mala noticia. En un mercado bajista, el descenso de los beneficios puede presionar tanto la cotización como el dividendo y borrar años de pagos en pocos días.
La sensación de seguridad
Las acciones con dividendos son populares porque parecen seguras. Un pequeño pago trimestral crea una impresión de estabilidad, como si la empresa siguiera cumpliendo haga lo que haga el mercado. El pago es tangible y fácil de comprender, pero precisamente por eso puede ser peligroso.
El ingreso visible se convierte en una señal mental de seguridad aunque el riesgo principal, la cotización, permanezca intacto. El riesgo de precio suele ser muchas veces mayor que el dividendo anual. Una acción que cae un 30 % no queda salvada por un dividendo del 4 %. Si después el precio permanece estable y el dividendo no cambia, recuperar el capital perdido exige aproximadamente 9,4 años.
Cuando la cotización cae, la rentabilidad porcentual sube por la razón equivocada. La empresa no se ha vuelto más generosa; el mercado puede estar descontando menores beneficios, dificultades de caja y un futuro recorte. Una rentabilidad por dividendo llamativamente alta puede indicar debilidad, no fortaleza.
Los valores de alta rentabilidad suelen sufrir cuando cambia el ciclo. Pueden parecer sólidos en condiciones normales, pero históricamente no han protegido de manera fiable las carteras durante las crisis. Cuando la renta variable cae con fuerza, las acciones con dividendos pueden caer con el resto del mercado.
Ciclos largos y reinversión
A lo largo de ciclos extensos, las empresas de crecimiento pueden reinvertir capital en su actividad con rentabilidades del 10–20 % anual o más. Cada corona repartida es una corona que no puede utilizarse en expansión, innovación o adquisiciones. El accionista también pierde el efecto compuesto sobre el impuesto que se activa al cobrar el dividendo.
Una alta rentabilidad por dividendo puede parecer atractiva frente a una cuenta bancaria, pero en bolsa suele significar que algo va mal. Puede señalar una cotización en caída, menores beneficios, flujos de caja presionados, más deuda o un recorte próximo: la clásica trampa del dividendo.
Endeudarse para pagar dividendos
Parece absurdo que una empresa pida prestado para mantener el dividendo, pero ocurre. Cuando el flujo de caja no basta y la dirección se aferra a una “política estable”, la deuda aumenta fuera del campo de visión del inversor centrado en el pago.
AT&T financió parte de sus dividendos con nueva deuda hasta que la carga se volvió insostenible y tuvo que recortarlos. General Electric hizo algo parecido durante su declive. Shell y BP recurrieron a deuda para sostener pagos en ciclos débiles del petróleo y después los redujeron drásticamente.
En Suecia, Castellum construyó su identidad alrededor de dividendos siempre crecientes, pero terminó suprimiéndolos cuando los tipos más altos revelaron la tensión financiera. El flujo de caja dejó de cubrir la deuda, las condiciones de crédito se endurecieron, una ampliación de capital diluyó a los accionistas y la cotización cayó con fuerza.
Cuando una empresa necesita endeudarse para financiar el dividendo, el pago no demuestra fortaleza. Es una advertencia de que puede ser insostenible.
El mito de la protección en las crisis
Una de las ideas más persistentes del mercado afirma que las compañías con dividendos son un refugio durante la tormenta. La historia muestra otra cosa. En la crisis financiera, muchos valores clásicos de alto dividendo perdieron entre un 50 y un 70 %, mientras empresas consideradas defensivas recortaban sus pagos al secarse los flujos de caja.
General Electric cayó más de un 80 % y redujo drásticamente su dividendo. Bank of America y Citigroup se desplomaron y dejaron los pagos en niveles simbólicos. Pfizer, Ford y Wells Fargo también los redujeron o suspendieron.
Cuando desaparece la liquidez y bajan los beneficios, la duración de la tradición de dividendos no ofrece garantía. El capital que abandona los activos de riesgo no distingue entre una “cartera de dividendos” y una “cartera de crecimiento”.
Los tipos debilitan el argumento del dividendo
El cambio más importante para estas estrategias llegó del mercado de bonos. Con tipos en torno al 4–5 %, el inversor debe preguntarse por qué asumir todo el riesgo de la renta variable para obtener un dividendo del 3–4 % cuando la deuda pública, los bonos corporativos y los fondos de renta fija de corta duración pueden ofrecer ingresos comparables con mucha menos volatilidad.
Entre 2010 y 2021, las acciones con dividendos se beneficiaron de tipos cercanos a cero y de la búsqueda generalizada de rentabilidad. El dividendo sustituyó al interés. Cuando los tipos se normalizan, esa ventaja disminuye.
Los tipos elevados también aumentan el coste de financiación de las empresas y reducen el valor presente de los beneficios futuros. El capital puede desplazarse hacia bonos con ingresos parecidos y menor riesgo percibido. Una estrategia adaptada a un entorno de tipos cero puede perder atractivo cuando el interés vuelve a remunerar.
El mayor peligro
Charlie Munger lo expresó con claridad: si no puedes soportar ver caer tu inversión un 50 %, no deberías estar en bolsa. Pocas personas que construyen una cartera “segura” de dividendos imaginan que su valor puede reducirse a la mitad. Sin embargo, la atracción hacia estas compañías suele nacer precisamente del deseo de estabilidad.
El mayor peligro es psicológico. Cuando una acción pierde entre un 60 y un 80 %, quedan pocos inversores “a largo plazo”. El dolor, las noches sin dormir y un flujo de noticias implacablemente negativo pueden provocar la venta justo cuando más falta haría la paciencia.
El dividendo no detiene el pánico ni protege la cartera. Se paga mientras se desploma la cotización, como recibir un vaso de agua mientras arde la casa. Algunas empresas nunca se recuperan; otras llegan a cero.
La seguridad es una ilusión
Las acciones con dividendos no son peligrosas por sí mismas. El peligro está en la confianza que proyectan. Crean la sensación de que el dinero trabaja con independencia del mercado, mientras los riesgos reales siguen presentes en la cotización, el ciclo económico, la rentabilidad y el apalancamiento.
En un mundo de tipos más altos y mayor volatilidad, hay que separar la seguridad emocional de la seguridad financiera. Los dividendos pueden proporcionar la primera, pero nunca garantizan la segunda.
En la práctica, el inversor puede estar eligiendo empresas que reparten beneficios porque carecen de oportunidades suficientemente rentables para reinvertirlos. Las mayores subidas bursátiles a largo plazo no se crean donde los beneficios se distribuyen, sino donde pueden reinvertirse productivamente.
Henrik Hallenborg
Este artículo puede compartirse, citarse y republicarse siempre que Henrik Hallenborg figure como autor y se incluya un enlace al original. Leer las condiciones →